Дата анализа: 20 октября 2026 года. Объект: обыкновенные акции Сбербанка (MOEX: SBER). Цена 293 рубля используется как округлённый ориентир на момент подготовки материала, а не официальная цена закрытия торгов.
За девять месяцев 2026 года Сбербанк заработал 1,501 трлн рублей чистой прибыли по российским правилам бухгалтерского учёта — на 18,2% больше, чем годом ранее. Чистые процентные доходы выросли на 24,1%. Если банк сохранит дивидендную политику, за 2026 год акционеры могут получить около 42 рублей на акцию.
Однако есть две причины не спешить с покупкой. Расходы на резервы увеличились на 41,4%, обогнав рост прибыли. А российские государственные облигации предлагают доходность, которая конкурирует с ожидаемыми дивидендами Сбербанка.
Разберём отчётность, проверим риски и рассчитаем, сколько могут стоить акции SBER при разных сценариях.
Сколько зарабатывает Сбербанк
| Показатель | Значение |
|---|---|
| Чистая прибыль по МСФО за 2025 год | 1,706 трлн ₽ |
| Прибыль по МСФО за I полугодие 2026 года | 1,019 трлн ₽ |
| Рост прибыли по МСФО за I полугодие | +18,6% |
| Прибыль по РПБУ за 9 месяцев 2026 года | 1,501 трлн ₽ |
| Рост прибыли по РПБУ за 9 месяцев | +18,2% |
| Рентабельность капитала по МСФО за I полугодие | 24,2% |
| Чистые процентные доходы за 9 месяцев по РПБУ | 2,769 трлн ₽ |
| Расходы на резервы и переоценку кредитов | 580,7 млрд ₽ |
Источники: Сбербанк — раскрытие результатов за девять месяцев, отчётность по МСФО.
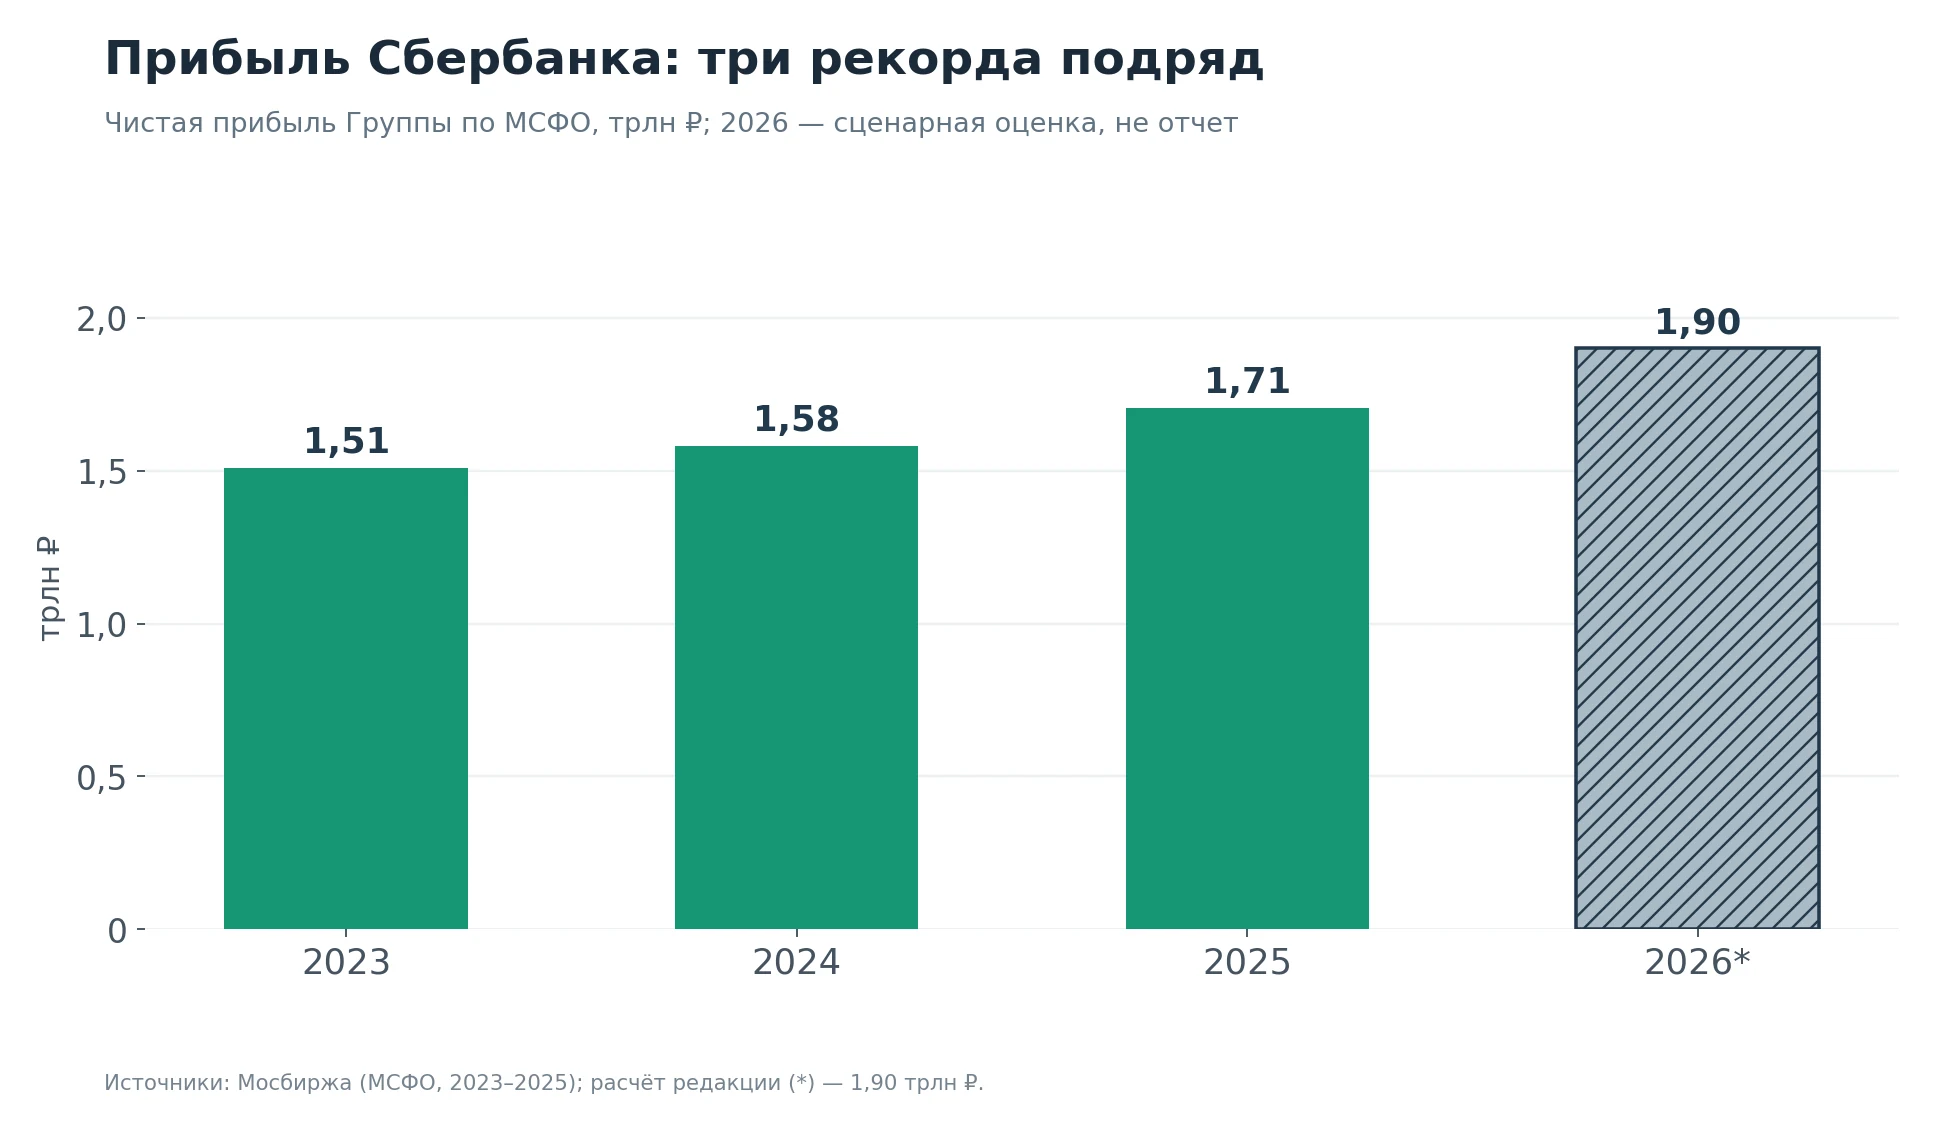
С 2023 по 2025 год консолидированная прибыль банка увеличилась с 1,509 до 1,706 трлн рублей. Все три года Сбер обновлял рекорд. В первом полугодии 2026 года рост продолжился: банк заработал 1,019 трлн рублей против 859 млрд годом ранее.
График 1. Чистая прибыль Сбербанка по МСФО за 2023–2025 годы и базовая оценка 2026 года.
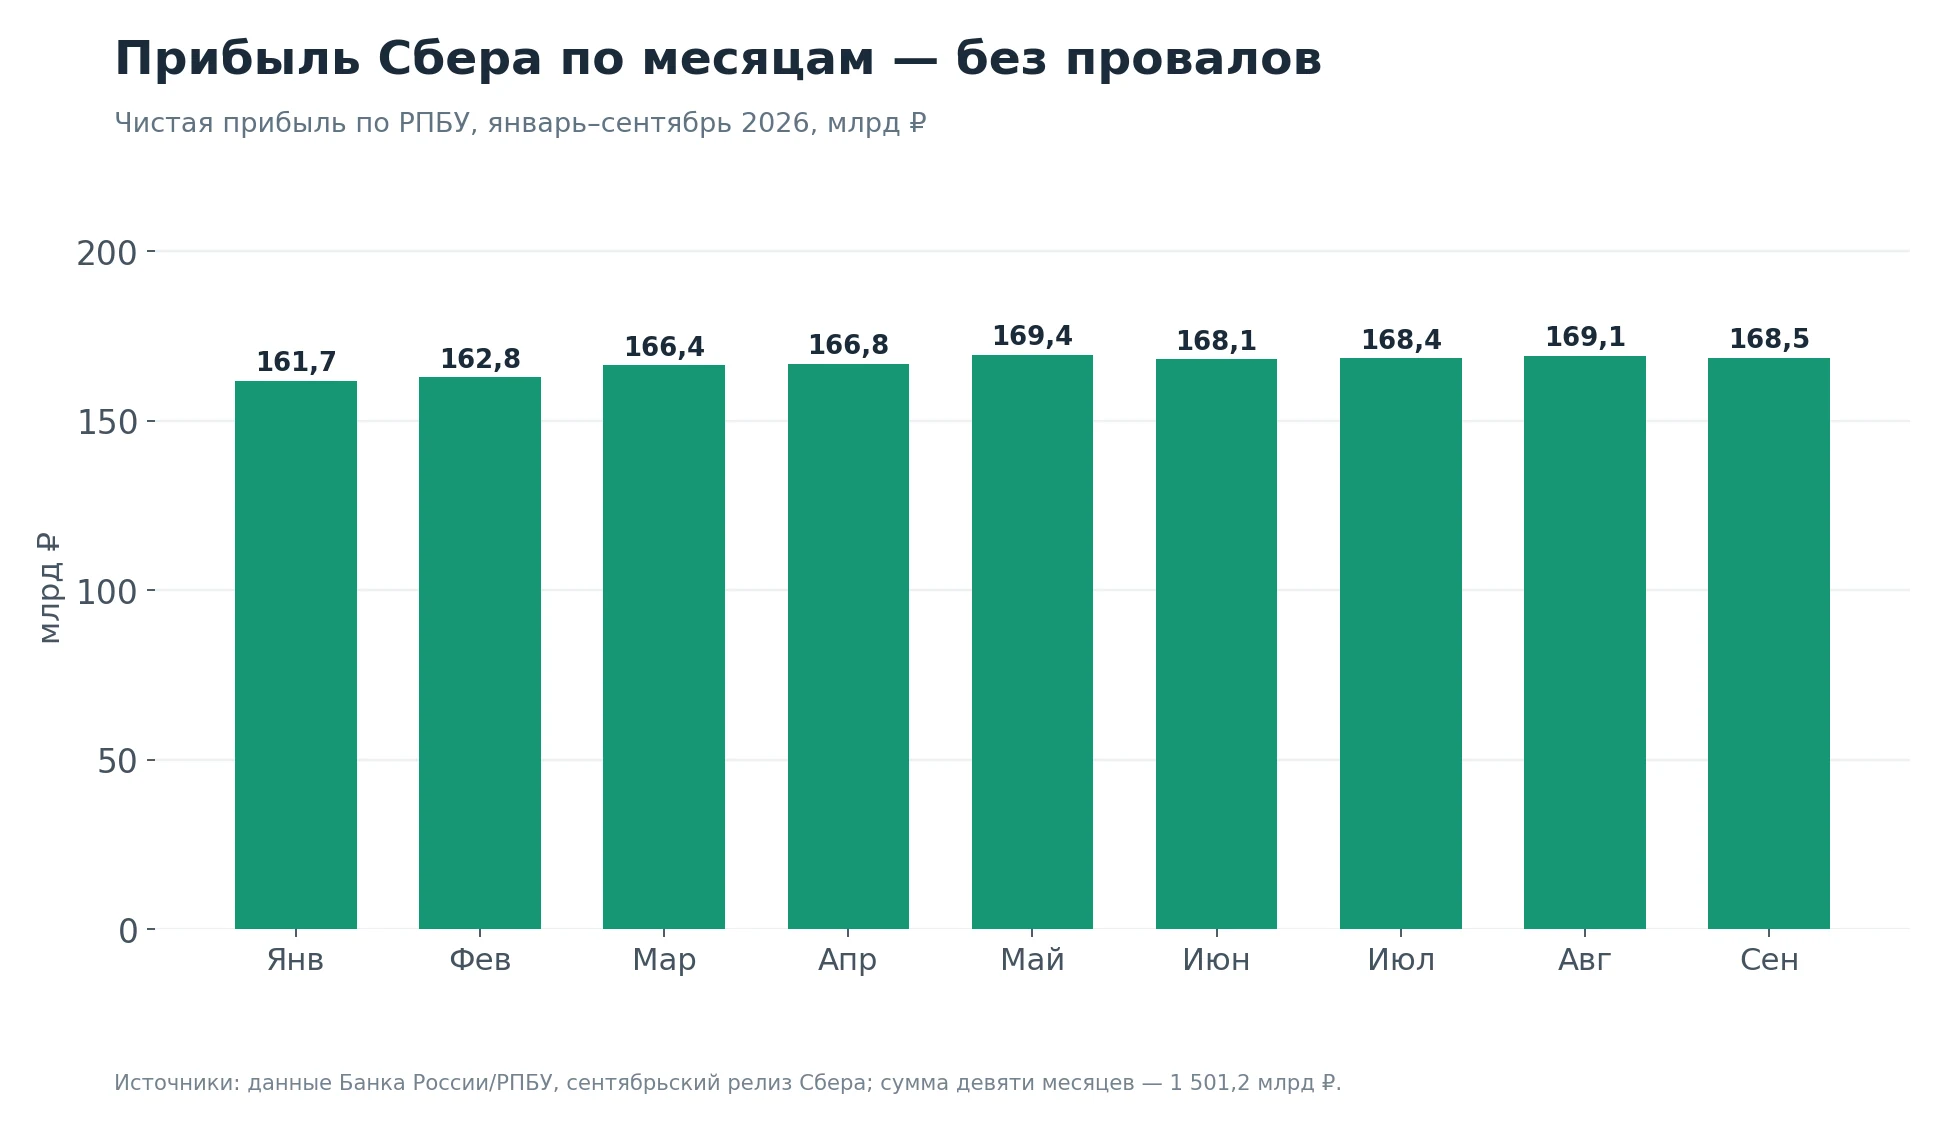
В отдельной помесячной статистике по российским стандартам видно, что с января по сентябрь 2026 года прибыль держалась в диапазоне 161,7–169,4 млрд рублей. Сентябрьский результат достиг 168,5 млрд рублей, превысив показатель годичной давности на 12,1%.
График 2. Чистая прибыль Сбербанка за каждый месяц с января по сентябрь 2026 года.
Для инвестора эта стабильность означает, что прибыль банка не зависит от результата одного особенно удачного месяца. Но прибыль по РПБУ нельзя механически смешивать с прибылью по МСФО: отличаются правила учёта и периметр консолидации.
Откуда берётся прибыль: кредиты растут быстрее комиссий
Основной источник заработка Сбербанка — процентный бизнес. За девять месяцев 2026 года чистые процентные доходы увеличились на 24,1%, до 2,769 трлн рублей.
Банк получает проценты от заёмщиков, платит проценты вкладчикам и другим кредиторам, а разница после соответствующих корректировок формирует его чистый процентный доход. На показатель влияют объём кредитования, ставки и стоимость привлечения денег.
На конец сентября кредитный портфель юридических лиц до резервов составлял 32,8 трлн рублей, физических лиц — 20,3 трлн рублей. По скорректированной методике банка розничный портфель вырос на 10% с начала года, корпоративный — на 6,6%.
Сентябрь оказался особенно активным для ипотеки. Сбер выдал 445 млрд рублей жилищных кредитов, причём 302,8 млрд пришлись на семейную программу. Значительная часть спроса была связана с ожиданием изменения государственных программ с 1 октября. Поэтому переносить сентябрьские объёмы на весь следующий квартал рискованно.
Комиссионный бизнес выглядит слабее. Чистые комиссионные доходы за девять месяцев сократились на 0,8%, до 534,6 млрд рублей. В сентябре снижение относительно аналогичного месяца прошлого года составило 7,2%.
Следствие: банк остаётся прибыльным, но рост доходов всё сильнее зависит от кредитного портфеля и процентной маржи. Снижение ставок может удешевить фондирование, однако результат будет зависеть от того, насколько быстро пересматриваются ставки по кредитам и привлечённым средствам.
Главная проблема отчётности — резервы
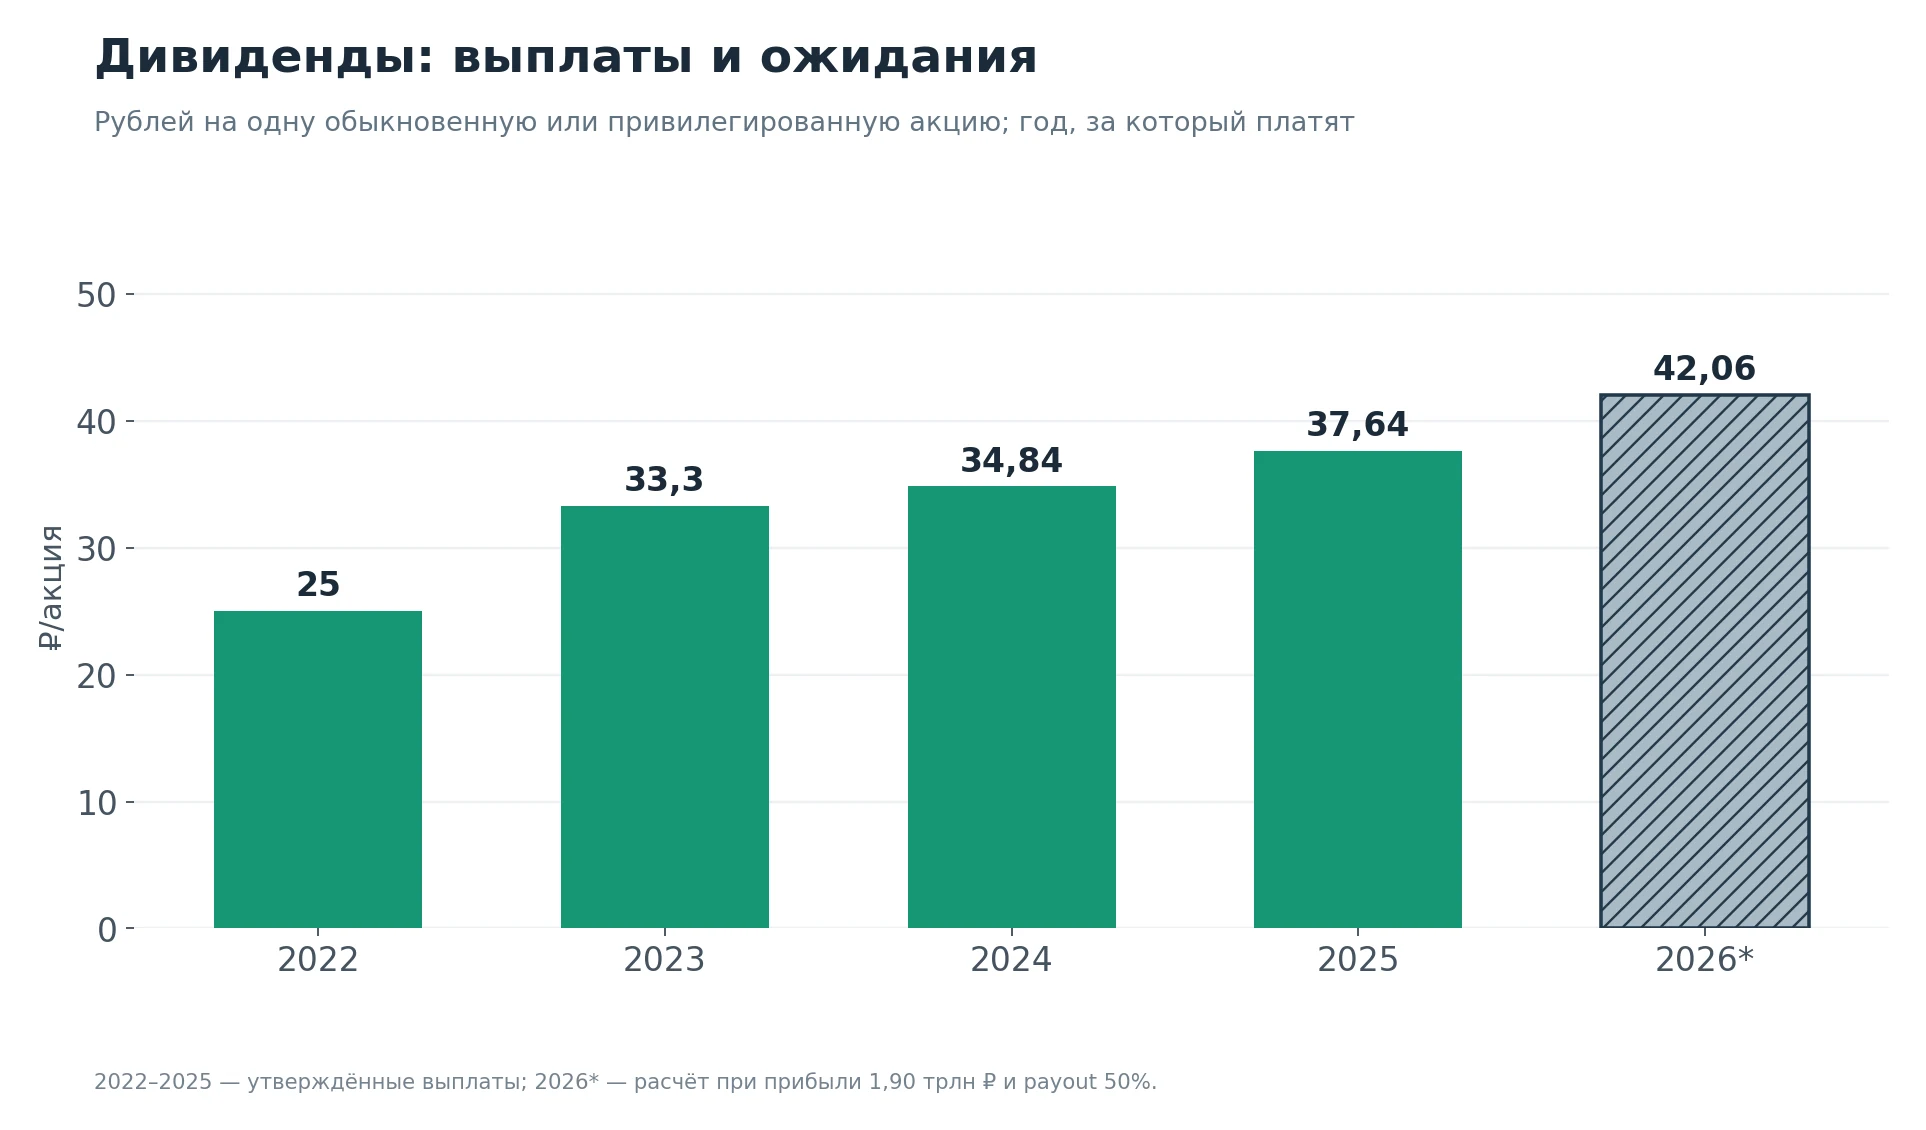
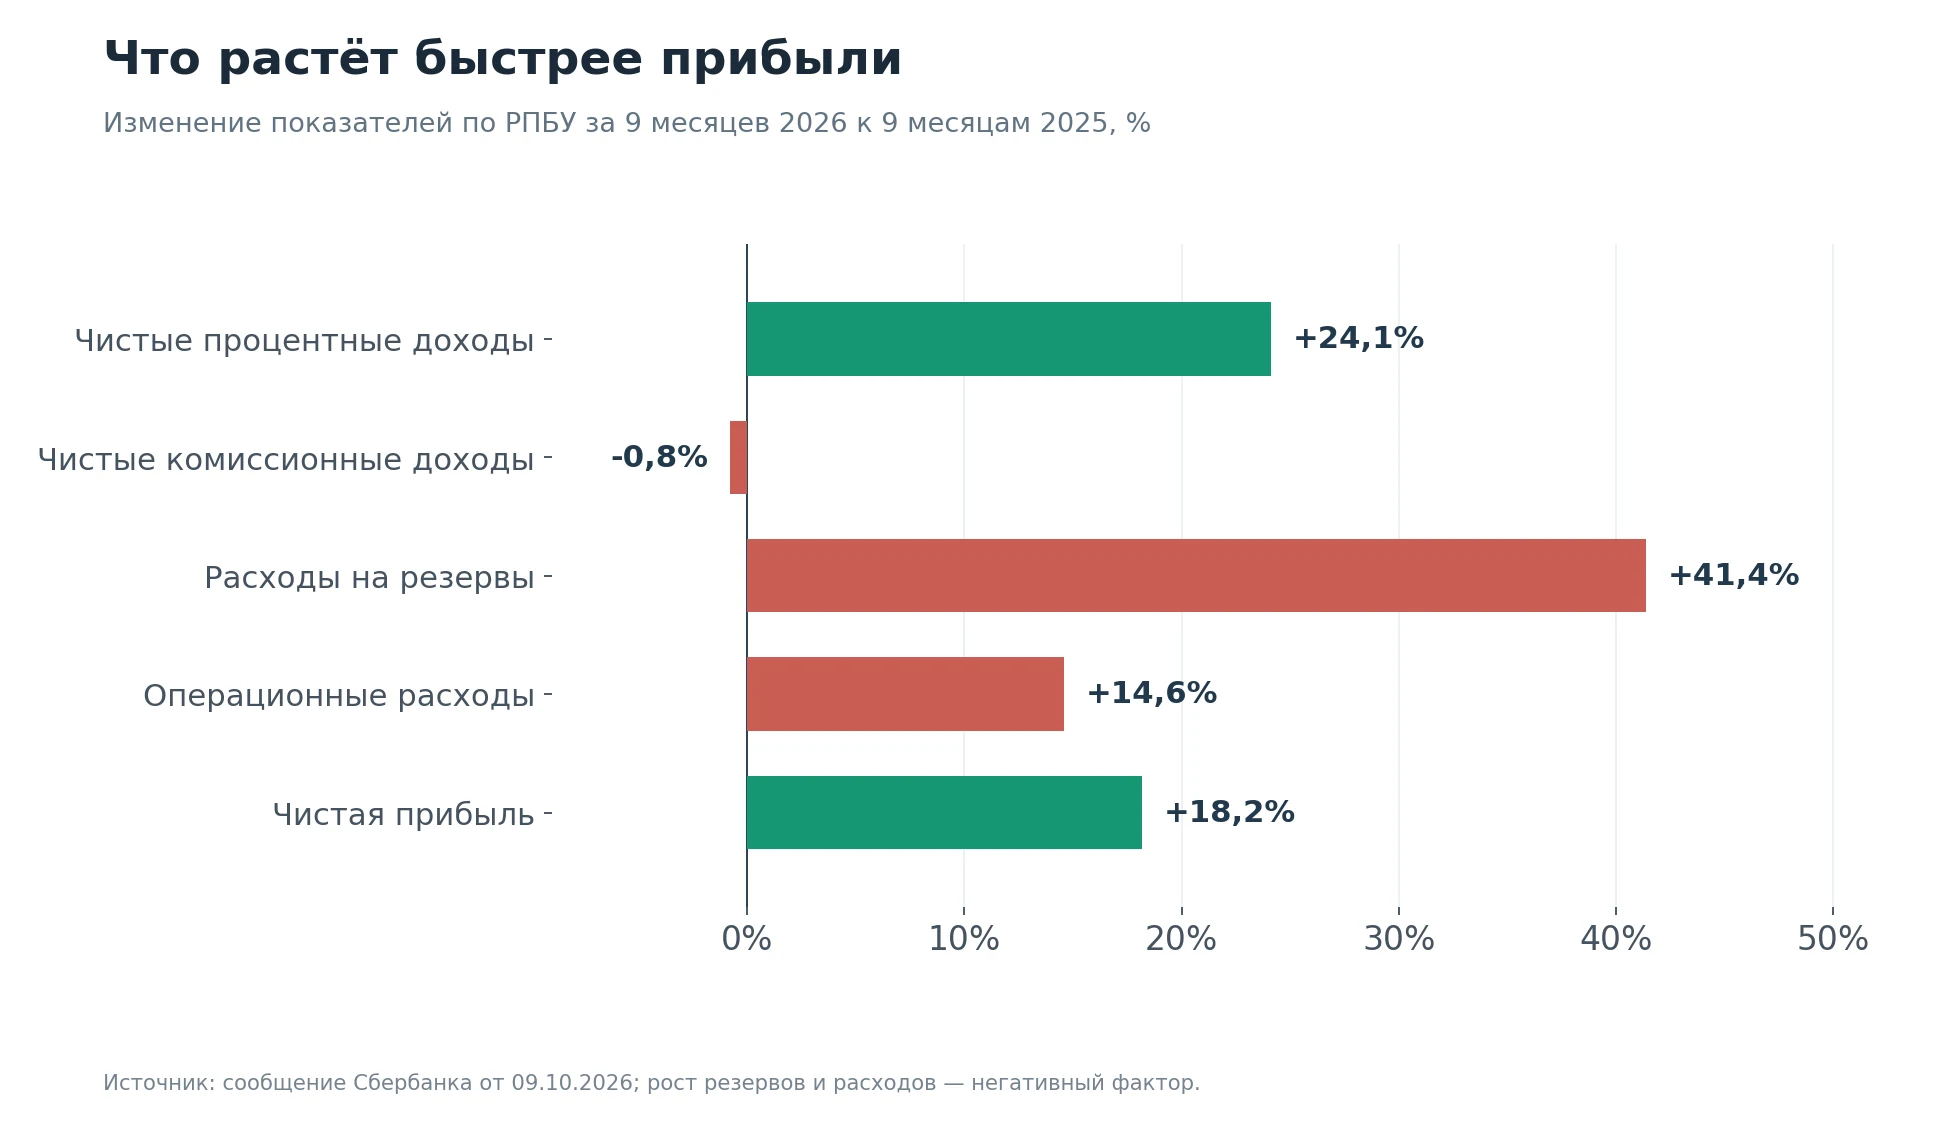
График 3. Изменение основных финансовых показателей за девять месяцев 2026 года относительно 2025 года.
За девять месяцев расходы на резервы и переоценку кредитов увеличились на 41,4%, до 580,7 млрд рублей. Рост расходов на резервы опередил рост чистых процентных доходов и прибыли.
Резерв отражает ожидаемые потери по кредитам. Если платёжеспособность заёмщиков ухудшается, банк обязан учитывать повышенный риск ещё до окончательного признания кредита безнадёжным.
Но увеличение расходов на резервы не следует приравнивать к такому же росту просрочки. В эту строку входят переоценки и влияние валютных курсов. Стоимость риска без валютных колебаний за девять месяцев составляла 1,4%, а доля просроченной задолженности — около 3%.
Есть и положительный фактор: операционные расходы выросли на 14,6%, то есть медленнее процентного дохода. Отношение операционных расходов к доходам снизилось до 26% против 28,3% годом ранее.
Получается, Сбер удерживает административные расходы относительно доходов, но увеличение кредитных потерь способно сократить результат. Поэтому при публикации следующей отчётности стоит смотреть не столько на очередной рекорд прибыли, сколько на стоимость риска и объём создаваемых резервов.
Сколько дивидендов может выплатить Сбербанк за 2026 год
За 2025 год акционеры утвердили дивиденды в размере 37,64 рубля на обыкновенную и привилегированную акцию. На выплаты было направлено около 850,2 млрд рублей.
Дивидендная политика Сбера предусматривает ориентир в 50% чистой прибыли по МСФО при соблюдении требований к достаточности капитала. Для банковской группы одним из условий служит норматив Н20.0, целевой уровень которого составляет 13,3%.
По теме: Фьючерсы на Мосбиржу рухнули на 4,2 млрд рублей: что происходит с рынком?
На 1 октября 2026 года норматив Н1.0 самого банка составлял 13,2%, но это другой показатель. Его нельзя использовать вместо Н20.0 при оценке способности группы выплачивать дивиденды.
Для расчёта на одну акцию учтём приблизительно 22,587 млрд выпущенных обыкновенных и привилегированных акций. Допустим, Сбер направляет на выплаты половину годовой прибыли по МСФО.
| Прибыль по МСФО за 2026 год | Расчётный дивиденд |
|---|---|
| 1,7 трлн ₽ | 37,63 ₽ |
| 1,9 трлн ₽ | 42,06 ₽ |
| 2,1 трлн ₽ | 46,49 ₽ |
График 4. Фактические дивиденды за 2022–2025 годы и прогнозный дивиденд за 2026 год.
При цене покупки 293 рубля базовая модель даёт дивидендную доходность около 14,4% до налога.
Для физического лица — налогового резидента РФ, если применяется ставка НДФЛ 13%, из расчётных 42,06 рубля останется примерно 36,59 рубля. Чистая доходность к цене покупки сократится до 12,5%. При превышении установленного порога налоговой базы по дивидендам может применяться ставка 15%.
Например, покупка 100 акций по 293 рубля потребует 29 300 рублей без учёта брокерских комиссий. В базовом сценарии инвестор получит 4 206 рублей дивидендов до налога или около 3 659 рублей после удержания 13%.
Однако деньги за 2026 год могут поступить только после утверждения соответствующей выплаты в 2027 году. Кроме того, после дивидендной отсечки цена акции обычно корректируется вниз. Получение дивиденда не означает автоматическую прибыль на ту же сумму.
Сбербанк или ОФЗ: что выгоднее
20 октября 2026 года ключевая ставка Банка России составляла 14%. По данным ЦБ на 19 октября, бескупонная доходность государственных облигаций на сроке один год составляла 13,86%, на десятилетнем сроке — 16,47%.
Источник: Банк России — кривая доходности ОФЗ.
Сравнение не в пользу безоговорочной покупки акции. Расчётные 14,4% дивидендной доходности Сбера ниже доходности длинных ОФЗ, хотя владельцу акции приходится принимать риск изменения прибыли и дивидендной политики.
Правда, доходность ОФЗ к погашению и ожидаемая дивидендная доходность — разные показатели. По облигации можно рассчитать договорные денежные потоки, если эмитент исполнит обязательства. Размер будущего дивиденда по акции заранее неизвестен. При продаже длинной облигации до погашения инвестор также рискует получить убыток из-за изменения рыночной цены.
Что тогда остаётся акционеру Сбербанка? Потенциал роста котировок. Если банк продолжит наращивать прибыль, а требуемая инвесторами доходность снизится, акция может подорожать.
Но и обратное верно: даже рекордная прибыль не гарантирует роста SBER, если участники рынка продолжают закладывать большую премию за страновой, процентный и операционный риск.
Сколько должна стоить акция SBER
При цене 293 рубля и близкой стоимости привилегированных бумаг условная рыночная капитализация Сбербанка по двум классам акций составляет около 6,62 трлн рублей.
Если разделить эту сумму на прибыль 2025 года по МСФО — 1,706 трлн рублей, получится мультипликатор P/E около 3,9.
При предполагаемой прибыли 2026 года в 1,9 трлн рублей форвардный P/E снижается приблизительно до 3,5.
Это низкое значение по абсолютной шкале, но оно не доказывает недооценку. Российские банковские акции торгуются с учётом геополитических рисков, регулирования и конкуренции с инструментами фиксированной доходности.
Поэтому для оценки используем три сценария. В каждом меняются два параметра: прибыль Сбербанка и коэффициент P/E, который рынок готов за неё платить.
Прогноз цены SBER: три сценария
| Сценарий | Прибыль 2026 | P/E | Цена акции | Дивиденд | Полный результат* |
|---|---|---|---|---|---|
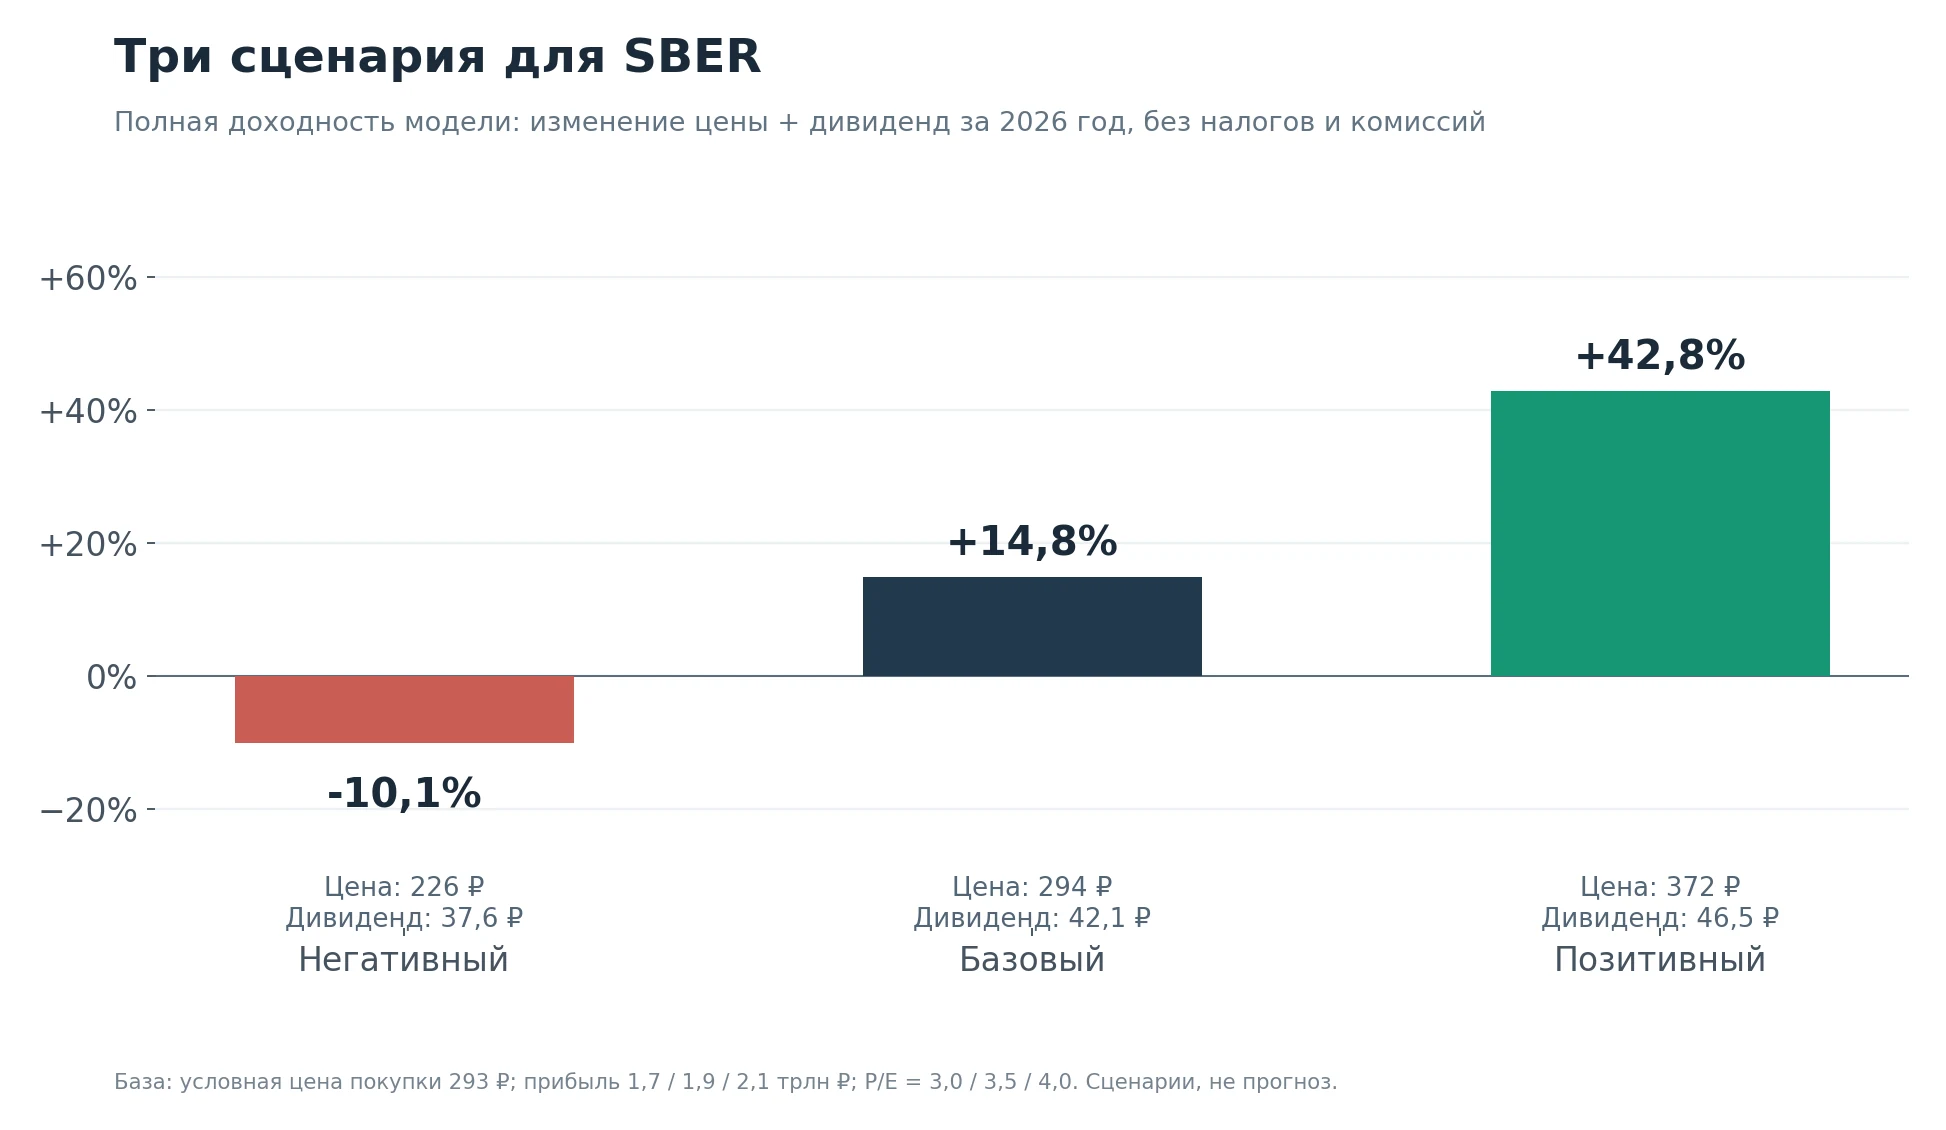
| Негативный | 1,7 трлн ₽ | 3,0 | 226 ₽ | 37,63 ₽ | −10,1% |
| Базовый | 1,9 трлн ₽ | 3,5 | 294 ₽ | 42,06 ₽ | +14,8% |
| Позитивный | 2,1 трлн ₽ | 4,0 | 372 ₽ | 46,49 ₽ | +42,8% |
Расчёт относительно цены покупки 293 рубля с учётом изменения котировок и возможного дивиденда за 2026 год. До налогов и комиссий. Горизонт — около 12 месяцев; будущая прибыль 2027 года в модели отдельно не прогнозируется.
График 5. Сценарии полной доходности SBER при разных размерах прибыли и мультипликатора P/E.
В негативном сценарии ухудшается финансовый результат и рынок оценивает банк в три годовые прибыли. Расчётная стоимость падает примерно до 226 рублей. Даже получение дивиденда не компенсирует снижение котировок.
В базовом сценарии цена остаётся около 294 рублей. Доход инвестора формируется преимущественно дивидендами. Полная расчётная доходность составляет 14,8% до налогов.
В позитивном сценарии прибыль увеличивается до 2,1 трлн рублей, а коэффициент P/E достигает 4. Это даёт расчётную цену около 372 рублей и полную доходность 42,8%.
По теме: JPMorgan продал акции Сбера за 95 рублей: как это повлияет на рынок и почему инвестор остался…
Позитивный сценарий потребует одновременно сильной прибыли и более благоприятного отношения инвесторов к риску российского рынка. Вероятности сценариев не определялись; это модель чувствительности стоимости, а не обещание определённых котировок.
Что происходит с акциями в октябре 2026 года
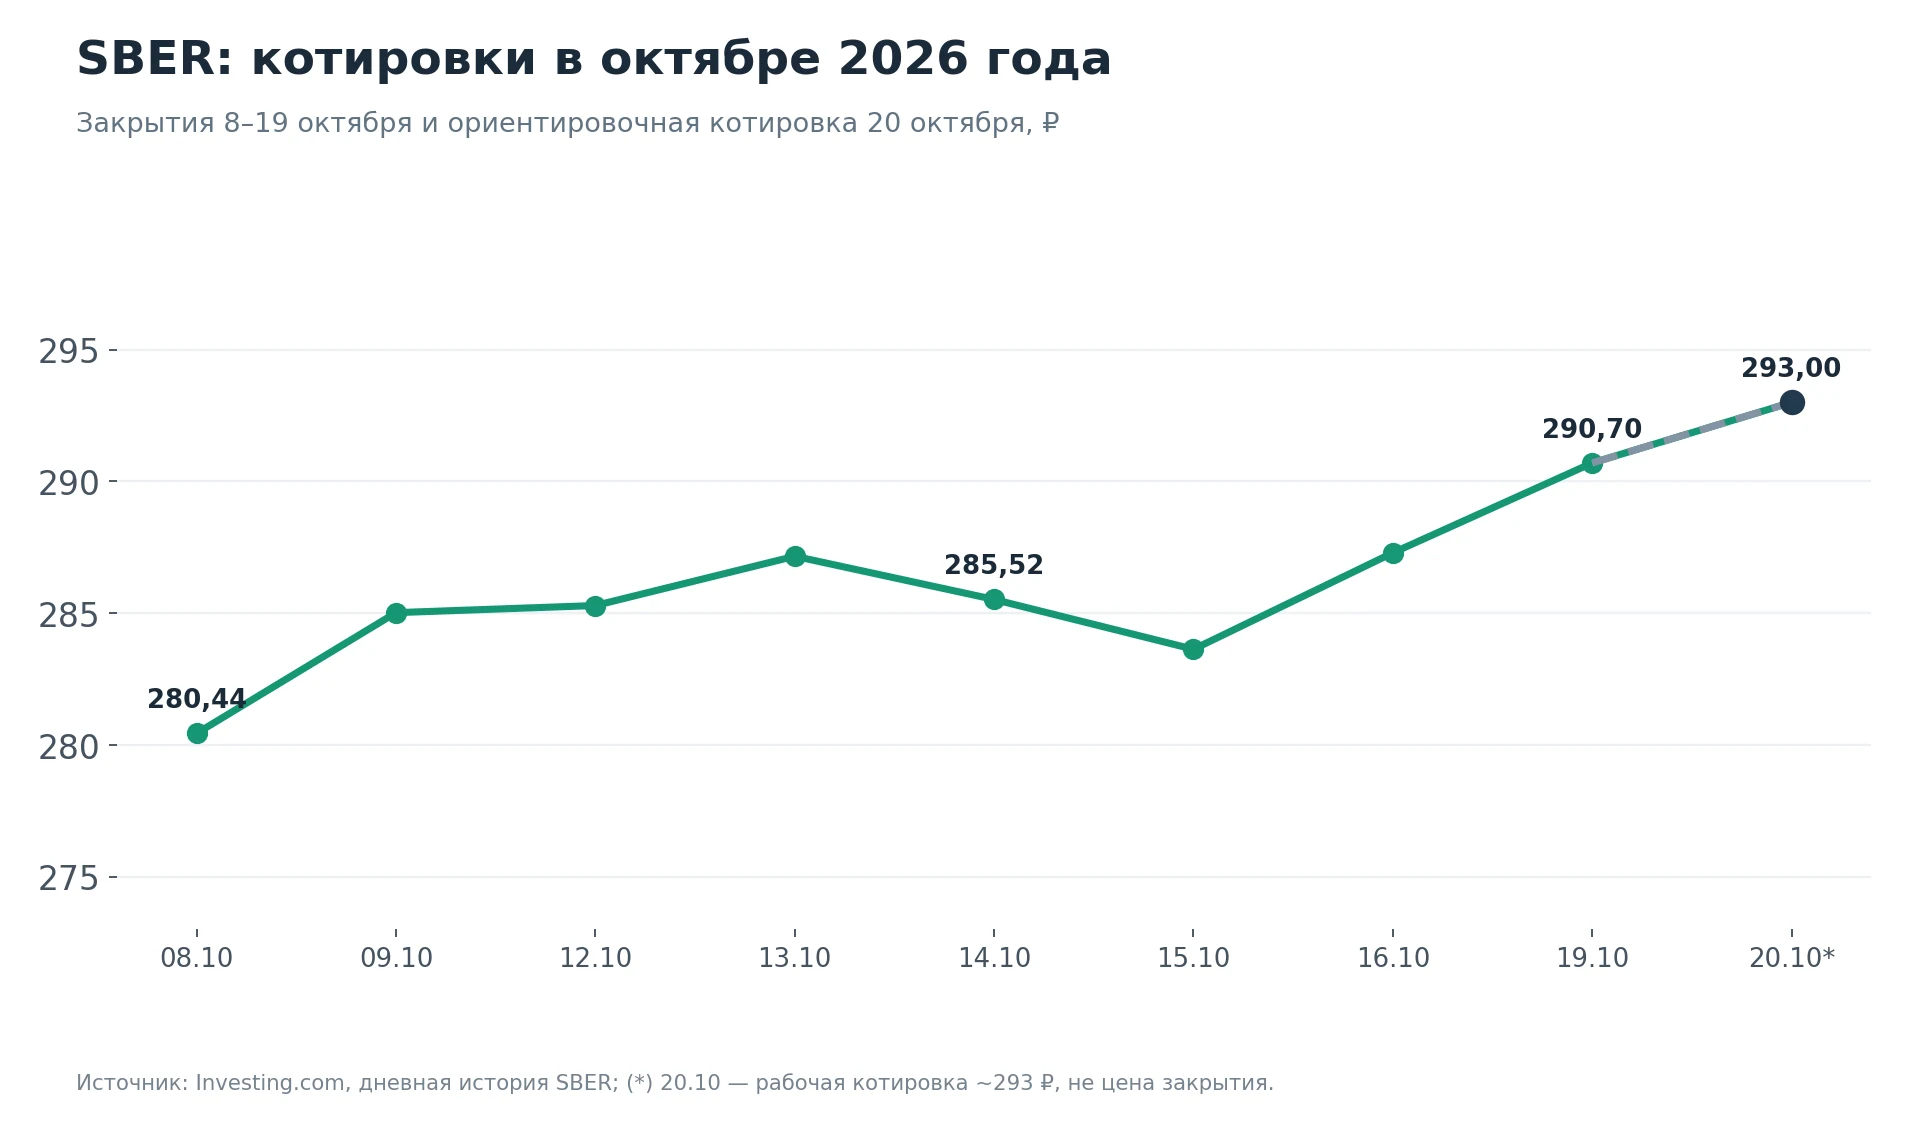
8 октября акция SBER стоила на закрытии около 280,44 рубля, 19 октября — уже 290,70 рубля. Во время подготовки материала 20 октября котировки находились в районе 293 рублей.
График 6. Котировки обыкновенных акций Сбербанка за выбранные торговые дни октября 2026 года.
Одним из факторов волатильности стало сообщение от 14 октября об атаке на дата-центр банка в Саратовской области. Сбер подтвердил факт атаки, но заявил, что его системы работают штатно, а сотрудники не пострадали.
Акции в моменте снижались примерно на 1%. Эта ситуация показывает, почему финансовые коэффициенты не охватывают все риски инвестирования: инфраструктурные инциденты могут влиять на цену ещё до появления каких-либо последствий в отчётности.
Подробнее о реакции рынка — РБК.
Какие риски стоит проверить перед покупкой
Кредитный риск. Если стоимость риска вырастет, новые резервы могут сократить прибыль. Для проверки нужны данные о просроченной задолженности и стоимости риска, очищенной от валютных эффектов.
Процентный риск. Снижение ключевой ставки может поддержать кредитование и уменьшить расходы на привлечение денег. Но эффект зависит от скорости изменения ставок по активам и обязательствам. Одновременно высокая доходность ОФЗ может продолжать сдерживать спрос на акции.
Дивидендный риск. Даже при рекордной прибыли банк может сократить долю распределяемых средств, если капитал потребуется для кредитования или соблюдения нормативов.
Внешние риски. Санкции, ограничения международных операций и повреждение инфраструктуры могут вызывать переоценку акций независимо от результатов кредитного бизнеса.
Риск высокой цены покупки. При 293 рублях ожидаемые 42,06 рубля дивидендов соответствуют доходности 14,4%. При росте цены до 330 рублей без изменения прогноза дивидендная доходность сократится до 12,7%. Поэтому даже сильную компанию можно купить по невыгодной цене.
Стоит ли покупать акции Сбербанка сейчас
По результатам анализа Сбербанк остаётся компанией с высокой прибылью и устойчивыми операционными показателями. Рентабельность капитала по МСФО в первом полугодии достигала 24,2%, а прибыль за девять месяцев по российским стандартам выросла на 18,2%.
Но при цене около 293 рублей базовый сценарий не обещает заметного роста самих акций. Практически весь расчётный доход инвестора формируется за счёт будущих дивидендов, размер которых пока не утверждён.
При этом длинные ОФЗ предлагают доходность порядка 16,5% годовых к погашению. Для инвестора, которому важны предсказуемые платежи, это весомый повод сравнить альтернативы, сроки и риски.
Наш вывод: Сбербанк интересен для долгосрочного дивидендного портфеля, но покупать его исключительно из-за ожидаемых 14–15% дивидендной доходности недостаточно обоснованно. При текущей цене нужен либо дополнительный потенциал роста прибыли, либо уверенность, что рынок со временем сократит дисконт в оценке банка.
Следующая точка для пересмотра оценки — публикация финансовых результатов по МСФО за девять месяцев 2026 года. Проверять нужно прежде всего стоимость риска, динамику комиссий и достаточность капитала банковской группы. Именно эти показатели помогут понять, насколько реалистична выплата 42 рублей на акцию.
Методика и ограничения. Фактические данные взяты из раскрытий Сбербанка, информации Мосбиржи и Банка России. Расчётная цена 293 рубля округлена на 20 октября 2026 года. Сценарии основаны на предполагаемой прибыли по МСФО за 2026 год в размере 1,7–2,1 трлн рублей, коэффициентах P/E от 3 до 4 и условном распределении 50% прибыли на дивиденды. Они не учитывают изменение прибыли в 2027 году, индивидуальные налоги, брокерские комиссии и возможный пересмотр дивидендной политики. Материал не является индивидуальной инвестиционной рекомендацией.