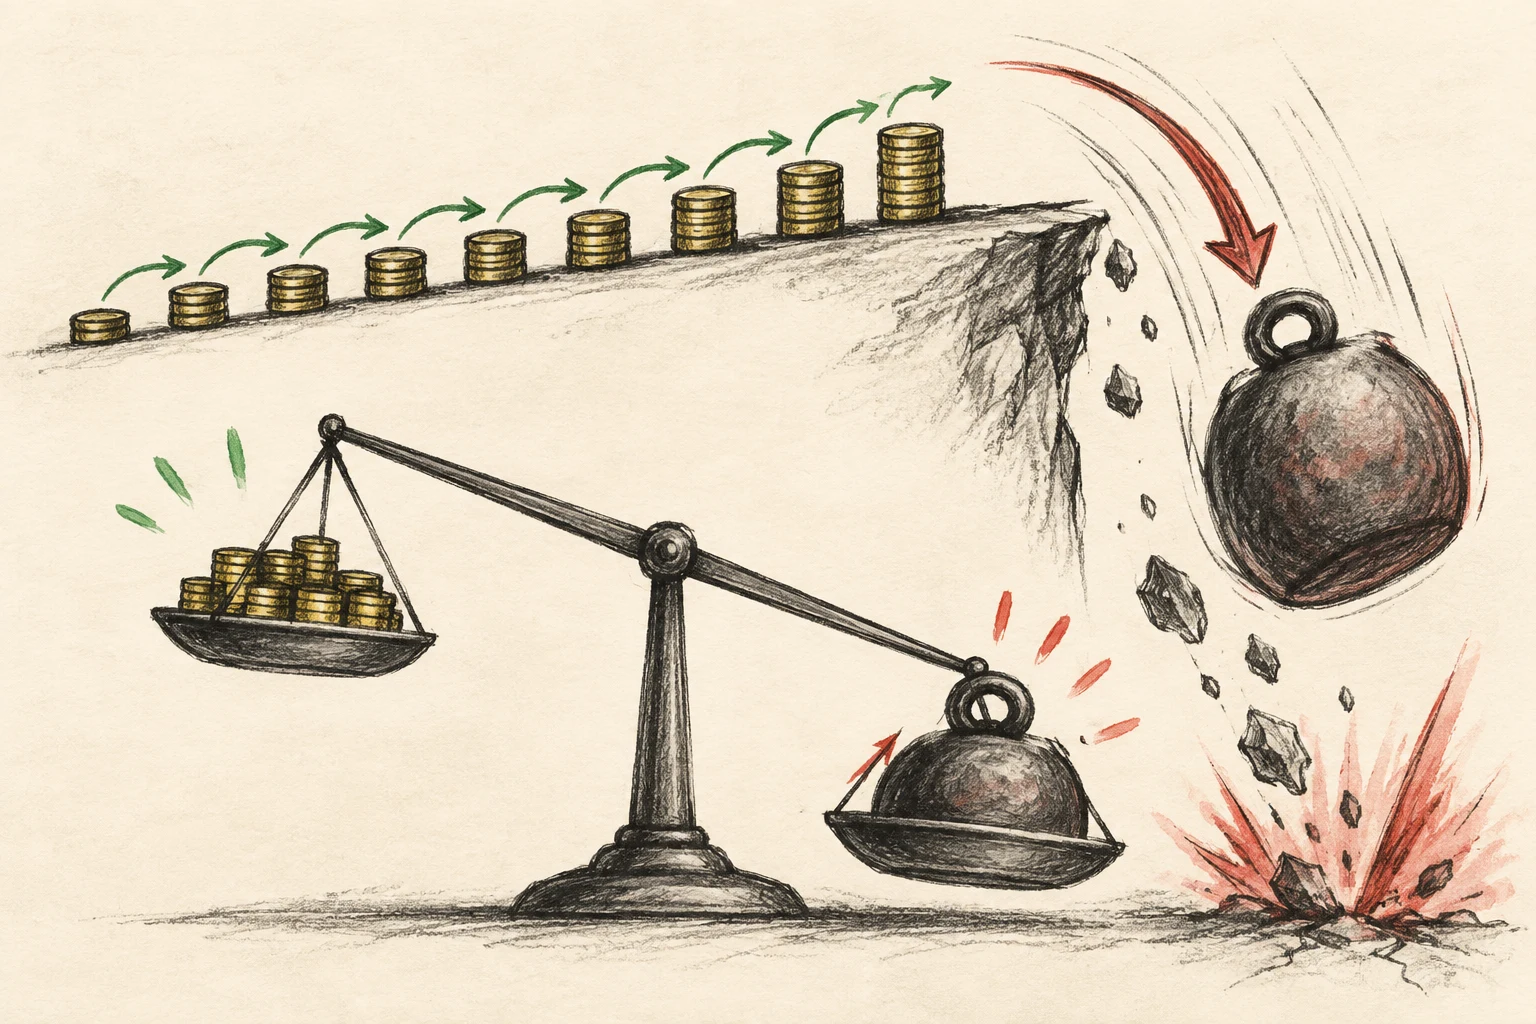
Робот показывает 90% прибыльных сделок. Девять раз подряд он зарабатывает по $10, а десятая сделка закрывается с убытком $200.
Win rate — великолепные 90%.
Результат десяти сделок:
9 × $10 − $200 = −$110.
Робот проигрывает деньги.
Вот почему покупать советник по скриншоту доходности, проценту прибыльных сделок или красивой кривой баланса опасно. Проверять нужно механику стратегии: откуда появляется прибыль, какой убыток она допускает, что происходит после увеличения spread и slippage и сохраняется ли результат на данных, которые не использовались при настройке.
Короткий ответ: торговый робот на Forex, или Expert Advisor, — программа, которая получает рыночные данные, проверяет заданные условия и может автоматически отправлять торговые заявки. Сам факт автоматизации ничего не говорит о прибыльности. Перед реальными деньгами советник стоит прогнать на подходящих исторических данных, отдельно проверить на форвард-периоде, включить реалистичные комиссии и задержку исполнения, изучить equity drawdown и затем проверить систему у конкретного брокера на демо или небольшом счёте.
Актуально на 22 сентября 2026 года.
Что такое торговый робот на Форекс
В MetaTrader торгового робота называют Expert Advisor, EA или советником.
MetaQuotes определяет Expert Advisor как программу, которая автоматизирует анализ рынка и торговые операции. Алгоритмическая торговля может работать без ручного нажатия Buy и Sell, если автоматическая торговля разрешена в терминале, настройках самого EA и на стороне торгового счёта. (MQL5)
Советник может выполнять довольно простую последовательность.
Например:
- Получить новую цену EUR/USD.
- Рассчитать SMA и RSI.
- Проверить условие входа.
- Рассчитать размер позиции.
- Отправить ордер.
- Поставить Stop Loss.
- Следить за позицией.
- Закрыть её по правилам стратегии.
В этом примере никакого искусственного интеллекта нет.
Есть обычный алгоритм:
если A и B → выполнить C.
Советник, робот, алгоритм и ИИ-бот — не одно и то же
В розничной торговле слова часто смешивают.
Expert Advisor — программа для MetaTrader.
Торговый робот — более широкое название программы, которая автоматически принимает или исполняет торговые решения.
Алгоритмическая стратегия — набор формализованных правил. Она может работать в MetaTrader, Python, cTrader или другой инфраструктуре.
ИИ-робот — система, где хотя бы часть решения строится моделью машинного обучения, нейросетью или другим методом, который нельзя свести к нескольким заранее прописанным условиям.
Надпись AI на странице продавца не делает стратегию лучше.
Если обычный EA проходит проверку, а «нейросетевой робот» разваливается после изменения spread на 0,3 pip, первый вариант для трейдера ценнее.
Как робот принимает решение
Возьмём учебную стратегию.
Условия покупки:
- цена выше SMA(50);
- RSI пересёк уровень 30 снизу вверх.
Допустим:
EUR/USD = 1,0945;
SMA(50) = 1,0930;
предыдущий RSI = 28;
текущий RSI = 34.
Первое условие:
1,0945 > 1,0930 — выполнено.
Второе:
RSI прошёл 30 снизу вверх — выполнено.
Советник формирует сигнал Buy.
Дальше начинается часть, которая обычно влияет на результат сильнее самого сигнала:
- какой объём открыть;
- где поставить Stop Loss;
- по какой фактической цене исполнится ордер;
- какую комиссию возьмёт брокер;
- насколько разъедется spread;
- что делать при ошибке отправки заявки.
Сигнал может быть правильным, а сделка всё равно убыточной из-за размера позиции или издержек.
Робот не превращает плохую стратегию в хорошую
Автоматизация убирает некоторые человеческие ошибки.
Робот не устаёт после десяти часов перед монитором.
Не забывает поставить стоп, если это запрограммировано.
Не решает внезапно увеличить лот после трёх убытков, если такого правила нет в коде.
Но он столь же дисциплинированно исполняет плохую стратегию.
Если алгоритм имеет отрицательное математическое ожидание, автоматизация просто позволяет терять деньги быстрее и стабильнее.
Поэтому сначала проверяется стратегия.
Потом удобство автоматизации.
Математическое ожидание важнее win rate
У стратегии есть средняя прибыльная и средняя убыточная сделка.
Упрощённое математическое ожидание:
E = Pwin × AvgWin − Ploss × AvgLoss
где:
Pwin — вероятность прибыльной сделки;
AvgWin — средняя прибыль;
Ploss — вероятность убытка;
AvgLoss — средний убыток.
Вернёмся к роботу с win rate 90%.
Средняя прибыль:
$10
Убыток:
$200
Получаем:
0,9 × $10 − 0,1 × $200 = $9 − $20 = −$11
Ожидание:
−$11 на сделку.
Теперь другой робот.
Win rate:
40%
Средняя прибыль:
2R
Средний убыток:
1R
Где R — сумма риска одной сделки.
Ожидание:
0,4 × 2R − 0,6 × 1R = +0,2R
Он выигрывает только четыре сделки из десяти, но математическое ожидание положительное.
Процент прибыльных сделок без размера прибыли и убытка почти ничего не говорит.
Что показывает Expected Payoff в MetaTrader
В отчёте Strategy Tester есть показатель Expected Payoff — статистическая средняя прибыль или убыток одной сделки.
Там же MetaTrader показывает Total Net Profit, Gross Profit, Gross Loss, Profit Factor, Recovery Factor, Equity Drawdown и Sharpe Ratio. (metatrader5.com)
Я бы не оценивал советник по одному числу.
Красивый Profit Factor при 14 сделках и тот же показатель при 3000 сделках — разные по убедительности результаты.
Большая выборка тоже не гарантирует прибыль в будущем, но маленькая выборка делает вывод особенно хрупким.
Что такое Profit Factor
MetaTrader считает:
Profit Factor = Gross Profit / Gross Loss
Если робот заработал на прибыльных сделках:
$12 500
и потерял на убыточных:
$10 000
то:
PF = 12 500 / 10 000 = 1,25
Это означает, что валовая прибыль всего на 25% больше валового убытка.
Если тест не учёл часть комиссии, spread или реального slippage, запас быстро исчезает.
При:
PF = 1
валовая прибыль равна валовому убытку. (metatrader5.com)
Поэтому PF 1,25 — не повод автоматически считать систему хорошей.
Сначала проверяем, на каких данных и с какими расходами он получен.
Почему один бэктест ничего не доказывает
Самая опасная возможность тестера одновременно является его сильной стороной: параметры можно оптимизировать.
Допустим, стратегия использует две скользящие средние.
Можно перебрать:
- 5/20;
- 6/25;
- 7/31;
- 8/34;
- сотни других комбинаций.
Если долго искать, найдётся вариант, который великолепно описывает прошлое.
Это ещё не значит, что он нашёл закономерность рынка.
Он мог просто подогнаться под конкретный исторический участок.
MetaTrader для этого и предусматривает отдельный forward period: одна часть данных используется для настройки, следующая — для независимой проверки выбранных параметров. (metatrader5.com)
Backtest и forward test решают разные задачи
Backtest отвечает:
Как стратегия вела бы себя на историческом участке при заданных правилах?
Optimization отвечает:
Какие параметры дали лучший результат на выбранной истории?
Forward test отвечает:
Что произошло с этими параметрами на следующем участке, который не использовался для настройки?
В Strategy Tester можно выделить под forward половину, треть, четверть периода или указать собственную дату начала. Вторая, более поздняя часть используется как forward. (metatrader5.com)
По теме: ЦБ РФ ужесточил правила для валютных брокеров: что изменится для трейдеров?
Это не делает будущую прибыль гарантированной.
Но сильно повышает качество проверки по сравнению с одной оптимизированной историей.
Пример, как выглядит подозрительная оптимизация
Представим результаты:
Backtest:
- Profit Factor 2,4;
- Drawdown 8%;
- прибыль +85%.
Forward:
- Profit Factor 0,91;
- Drawdown 24%;
- результат −7%.
Настройки прекрасно описали прошлый участок и провалились сразу после него.
Я бы такой советник не запускал на реальные деньги, пока не выяснена причина расхождения.
Другой вариант:
Backtest PF 1,42.
Forward PF 1,36.
Просадка и частота сделок сопоставимы.
Этот результат выглядит устойчивее.
Но и здесь следующим этапом будет реальное исполнение.
Какие данные использовать в MetaTrader 5
Для быстрого предварительного теста можно использовать упрощённые режимы.
Для советника, чувствительного к движению цены внутри свечи, этого недостаточно.
MetaTrader 5 поддерживает несколько режимов моделирования, включая:
- Open prices only;
- 1 Minute OHLC;
- Every tick;
- Every tick based on real ticks. (metatrader5.com)
Для финальной проверки алгоритма, которому важны стопы, скальпинг, внутрибарая последовательность или spread, логичнее смотреть режим Every tick based on real ticks, если такие данные доступны у брокера.
MetaQuotes пишет, что в этом режиме используются реальные тики, накопленные брокером, а spread может меняться даже внутри минутной свечи. (metatrader5.com)
Это уже ближе к тому, что робот встретит на счёте.
Почему тест по свечам способен сильно приукрасить скальпера
Допустим, робот зарабатывает в среднем:
0,8 pip на сделку.
На грубом моделировании всё выглядит нормально.
Но в реальном рынке средний дополнительный spread и slippage относительно модели дали:
0,5 pip.
Осталось:
0,8 − 0,5 = 0,3 pip.
Преимущество сократилось:
0,5 / 0,8 × 100% = 62,5%.
Если сверху есть комиссия в эквиваленте ещё 0,3 pip, преимущество исчезает полностью.
Чем меньше средняя прибыль одной сделки, тем выше чувствительность робота к качеству моделирования исполнения.
Если нужно отдельно разобраться, из чего складывается spread, на FinanceAnalitics уже есть материал о спреде на Forex и его стоимости в деньгах.
В тест нужно включать торговые расходы
Минимум:
- spread;
- commission;
- swap, если позиции переносятся;
- реалистичное исполнение.
Strategy Tester позволяет менять комиссии, торговые ограничения, маржинальные требования и другие свойства тестового счёта и символа. (metatrader5.com)
Если продавец показывает бэктест без описания расходов, цифры нельзя сравнивать с реальной торговлей.
Особенно у скальперов.
Стратегия с целью 100 pips переживёт лишние 0,2 pip намного легче, чем система со средней прибылью 1 pip.
Проскальзывание тоже нужно проверять
Советник послал Buy по 1,10000.
Ордер исполнился по 1,10005.
Разница:
0,5 pip.
На одном входе немного.
На 2000 сделок:
0,5 × 2000 = 1000 pips дополнительного ценового отклонения до учёта размера позиции.
Причём slippage бывает положительным и отрицательным.
Для проверки советника важна реальная статистика конкретного счёта, а не предположение, что все заявки всегда исполняются ровно по цене тестера.
Механику FinanceAnalitics уже разобрал в статье о проскальзывании на Forex и его цене для трейдера.
MetaTrader позволяет эмулировать задержку исполнения
В Strategy Tester можно добавить сетевую задержку между отправкой торгового запроса и исполнением.
За это время цена способна измениться.
MetaQuotes прямо указывает, что функция нужна для проверки влияния скорости обработки торговых операций на результат советника. (metatrader5.com)
Это особенно полезно для коротких стратегий.
Если робот прибыльный только при нулевой задержке, а добавление реалистичной latency превращает его в убыточный, edge слишком зависим от идеального исполнения.
Нужно ли обязательно покупать VPS
Нет.
VPS нужен не потому, что любой робот без него внезапно становится плохим.
Он решает другую задачу: терминал должен оставаться подключённым и работать тогда, когда стратегия должна торговать.
Если советник проверяет рынок раз в день, а ваш компьютер стабильно включён в нужное время, VPS может не дать финансового преимущества.
Если EA торгует круглосуточно, локальный компьютер выключается ночью или соединение нестабильно, внешний постоянно работающий терминал уже полезнее.
Для быстрого скальпера дополнительно может иметь значение задержка до торгового сервера, но её влияние надо измерять, а не принимать на веру.
Роботы разрешены у брокеров или запрещены
Универсального ответа нет.
MetaTrader технически поддерживает автоматическую торговлю, но разрешение существует на нескольких уровнях.
Есть настройка терминала.
Есть разрешение конкретного Expert Advisor.
Есть серверное свойство счёта ACCOUNT_TRADE_EXPERT.
Документация MQL5 прямо указывает: брокер может запретить торговлю через Expert Advisors и scripts, сохранив при этом возможность ручной торговли. (MQL5)
Поэтому формулировка:
«брокеры никогда не запрещают прибыльных роботов»
слишком категорична.
Правильный вопрос:
разрешена ли алгоритмическая торговля на моём конкретном счёте и какие ограничения указаны в договоре?
Как проверить, разрешён ли советник
Для пользователя порядок короткий.
Сначала смотрим условия конкретного типа счёта.
Потом проверяем, включён ли Algo Trading в MetaTrader.
В коде или диагностике счёта можно проверить значение:
ACCOUNT_TRADE_EXPERT
Если оно false, сервер не разрешает торговым роботам отправлять торговые операции на этом счёте. (MQL5)
Перед открытием счёта под советника логично также проверить платформы и торговые условия выбранной компании. Для первичного отбора можно использовать рейтинг Forex-брокеров FinanceAnalitics, а разрешение EA и спецификацию уже сверять по конкретному счёту.
Размер позиции способен убить даже рабочий алгоритм
Один и тот же сигнал можно торговать объёмом 0,01 lot или 10 lots.
Стратегия от этого не становится точнее.
Меняется цена ошибки.
Если робот рассчитывает лот автоматически, нужно понять:
- от Balance или Equity берётся риск;
- какой процент используется;
- учитывается ли расстояние до Stop Loss;
- что происходит после серии убытков;
- есть ли предел общего объёма;
- как учитываются несколько одновременно открытых позиций.
На FinanceAnalitics есть отдельная инструкция по расчёту лота и риска на Forex.
Сам робот этого правила не заменяет.
Почему фиксированный лот опасен при разном Stop Loss
Допустим, советник всегда открывает:
0,50 lot.
При стоимости pip $5 для этого объёма.
Сделка A:
Stop Loss = 20 pips.
Риск:
20 × $5 = $100.
Сделка B:
Stop Loss = 100 pips.
Риск:
100 × $5 = $500.
Лот один.
Денежный риск отличается в пять раз.
Если стратегия меняет ширину стопа в зависимости от волатильности, фиксированный lot автоматически делает риск нестабильным.
Как проверить мартингейл
Мартингейл увеличивает объём после убытка или серии убытков.
Простой вариант:
0,1 lot → 0,2 → 0,4 → 0,8 → 1,6.
Через четыре увеличения позиция стала:
1,6 / 0,1 = в 16 раз больше начальной.
Следующий шаг:
3,2 lot.
Это уже в 32 раза больше первого.
Прибыль до этого момента может выглядеть очень ровно: большинство серий заканчиваются восстановлением.
Но одна достаточно длинная последовательность против стратегии создаёт резкий скачок риска.
Поэтому у робота нужно анализировать не только balance.
Смотрите equity и максимальный использованный объём.
Grid тоже способен прятать риск
Grid-стратегия открывает несколько позиций по мере движения цены.
Например:
Buy 0,1 lot;
ниже ещё Buy 0,1;
потом ещё;
и ещё.
Закрытые сделки могут показывать стабильную небольшую прибыль, пока внутри счёта копится плавающий убыток.
Поэтому Balance Drawdown и Equity Drawdown нельзя считать одним показателем.
MetaTrader выводит их отдельно. Equity drawdown учитывает изменение средств с открытыми позициями и лучше показывает ситуацию, когда убыток ещё не зафиксирован. (metatrader5.com)
Для сетки это особенно критично.
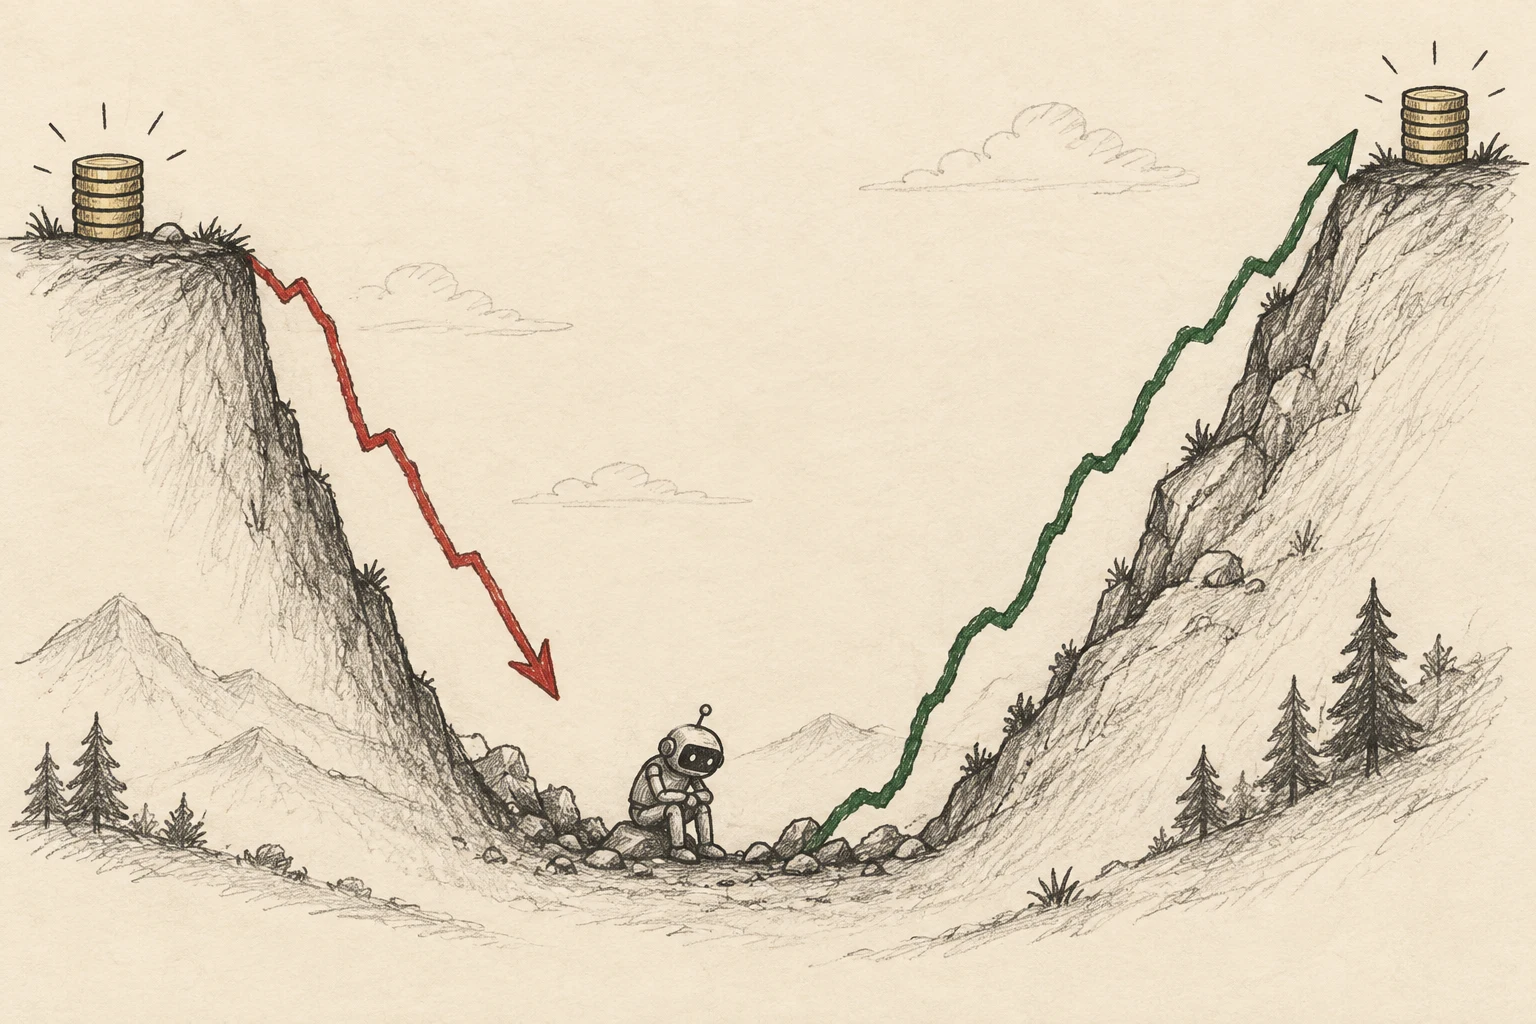
Просадка 50% требует уже 100% прибыли для восстановления
Цена drawdown нелинейна.
Если счёт был:
$10 000
и потерял 20%:
осталось $8000.
Чтобы вернуться к $10 000:
2000 / 8000 = 25%.
После просадки 50%:
остаётся $5000.
Для восстановления нужно:
+$5000 = +100%.
Таблица:
| Просадка | Сколько нужно заработать для восстановления |
|---|---|
| 10% | 11,1% |
| 20% | 25% |
| 30% | 42,9% |
| 50% | 100% |
| 70% | 233,3% |
Поэтому фраза «робот сделал +200% за три года» без максимальной equity drawdown мало что говорит о цене такого результата.
Что смотреть в отчёте Strategy Tester
Я бы начинал минимум с восьми показателей.
| Метрика | Что показывает | Где ловушка |
|---|---|---|
| Total Net Profit | Итог теста | Не показывает риск |
| Total Trades | Размер выборки | Большое число само по себе не гарантирует устойчивость |
| Expected Payoff | Средний результат сделки | Может исчезнуть после расходов |
| Profit Factor | Gross Profit / Gross Loss | Близкое к 1 преимущество хрупкое |
| Equity Drawdown | Падение средств | Особенно важно для grid/martingale |
| Recovery Factor | Прибыль относительно просадки | Высокая прибыль при огромном DD выглядит хуже |
| Sharpe Ratio | Доходность относительно вариации результата | Зависит от данных и метода расчёта |
| Consecutive Losses | Серии убытков | Нужны для оценки размера позиции |
Определения этих показателей публикует сама MetaTrader. (metatrader5.com)
Но универсального правила вроде:
PF > 1,5 = хороший робот
я бы не использовал.
Скальпер и долгосрочная трендовая система имеют разное распределение сделок.
Смотреть нужно набор показателей и стабильность на разных периодах.
Один хороший период — слабое доказательство
Представим робота, протестированного только на EUR/USD за 2025 год.
Он мог случайно идеально попасть в конкретный режим волатильности.
Лучше дополнительно проверить:
- другой временной участок;
- спокойный рынок;
- повышенную волатильность;
- период расширенных спредов;
- форвард-сегмент;
- похожие инструменты, если стратегия должна быть переносимой.
Это не значит, что любая стратегия обязана работать на всех рынках.
Если алгоритм специально разработан для EUR/USD, провал на золоте ничего не доказывает.
Нужно проверять именно заявленную гипотезу.
Стресс-тест расходов
Допустим, исторический тест без части издержек показывает:
Expected Payoff = $8 на сделку.
После реальной round-turn комиссии:
−$3.
Дополнительное среднее неблагоприятное исполнение:
−$2.
Остаётся:
$8 − $3 − $2 = $3.
Преимущество сократилось:
($8 − $3) / $8 × 100% = 62,5%.
Ещё $3 дополнительных расходов — и математическое ожидание станет нулевым.
Поэтому робот с маленьким edge нужно тестировать на ухудшенных условиях.
Например:
- spread +20%;
- commission +20%;
- дополнительный slippage;
- задержка исполнения.
Если небольшое ухудшение среды полностью ломает систему, запас устойчивости маленький.
Не нужно специально рисовать роботу плохие условия
Стресс-тест — не конкурс на то, как уничтожить любую стратегию.
Если реальный spread EUR/USD обычно находится в конкретном диапазоне, нет смысла увеличивать его в десять раз и объявлять робот плохим.
Нужны реалистичные отклонения.
Лучший источник — собственная статистика реального счёта у того брокера, где советник будет работать.
После бэктеста нужен demo-forward
Исторический тест проверил код на прошлом.
Теперь робот должен поработать на новых данных без перенастройки параметров.
Это уже не встроенный forward-сегмент истории, а живой период наблюдения.
Смотрите:
- соответствует ли количество сделок ожидаемому;
- совпадает ли поведение с тестером;
- какие реальные spread;
- какое slippage;
- нет ли ошибок в журнале;
- корректно ли выставляются SL/TP;
- как советник переживает обрыв связи и перезапуск терминала.
Если тестер и демо расходятся сильно, увеличивать депозит рано.
Сначала нужна причина.
Демо тоже не доказывает результат реального счёта
Демо полезно для проверки логики и технической работы.
Но конкретное исполнение на реальном счёте может отличаться.
Особенно если стратегия чувствительна к latency, глубине ликвидности или размеру позиции.
Поэтому после успешного demo-forward разумнее начинать с объёма, при котором ошибка алгоритма не станет проблемой для всего капитала.
Не с максимального доступного плеча.
ИИ-робот нужно проверять ещё жёстче
У обычного EA правила можно прочитать:
RSI ниже X → вход.
У модели машинного обучения решение может зависеть от десятков или сотен признаков.
Добавляются новые риски:
- leakage будущих данных в обучающую выборку;
- переобучение;
- изменение рыночного режима;
- изменение распределения признаков;
- пересмотр модели после каждого неудачного периода.
Если разработчик много раз менял модель, пока она не показала красивую историю, результат может быть той же подгонкой — только технически сложнее.
Слово AI эту проблему не решает.
Как проверить купленный советник, если код закрыт
Исходников может не быть.
Тогда остаётся поведенческий аудит.
Проверьте:
1. Увеличивается ли лот после убытков.
Если 0,1 → 0,2 → 0,4 → 0,8, нужно выяснить логику.
2. Сколько позиций открывается одновременно.
Это помогает распознать grid.
3. Есть ли реальный Stop Loss.
Некоторые стратегии держат убыток без ограничения.
4. Как выглядит Equity.
Не только Balance.
5. Что происходит после роста spread.
Особенно у скальпера.
6. Как робот ведёт себя на forward-периоде.
Не на той истории, которую показывает продавец.
7. Можно ли самостоятельно повторить тест.
Скриншот продавца хуже воспроизводимого отчёта.
Красивый мониторинг реального счёта тоже требует проверки
Live history сильнее одного backtest.
Но нужно посмотреть:
- как давно работает счёт;
- сколько сделок;
- какой максимальный drawdown;
- были ли пополнения и снятия;
- менялся ли риск;
- соответствует ли текущая версия робота той, что создала историю.
Шесть недель прибыли не доказывают устойчивость стратегии на несколько лет.
Но это уже дополнительное наблюдение, которого нет у одной картинки из тестера.
Нужно ли переходить с MQL5 на Python
Не обязательно.
Выбор языка зависит от задачи.
MQL5 глубоко интегрирован с MetaTrader, торговыми событиями, ордерами, Strategy Tester и спецификациями символов.
Python удобен для:
- обработки больших наборов данных;
- машинного обучения;
- исследований;
- собственных пайплайнов;
- работы с внешними API.
Если стратегия — несколько правил для EUR/USD в MT5, переписывание её на Python не создаёт новое преимущество само по себе.
Если задача требует ML-моделей, внешних данных и сложной аналитической инфраструктуры, Python может быть удобнее.
Язык программирования не создаёт положительное mathematical expectancy.
Почему страницу не стоит превращать в справочник кода MQL5
Для запросов:
как написать советник MQL5
пример Expert Advisor
OrderSend MQL5
лучше сделать отдельную техническую страницу.
У человека, который ищет «торговый робот на Форекс», обычно другой вопрос:
можно ли этому доверить деньги?
Если внутрь ответа вставить 150 строк кода, поисковый интент размывается.
Поэтому в этой статье полезнее объяснить архитектуру и проверку.
Код оставить разработчикам отдельным материалом.
Семь этапов проверки торгового робота
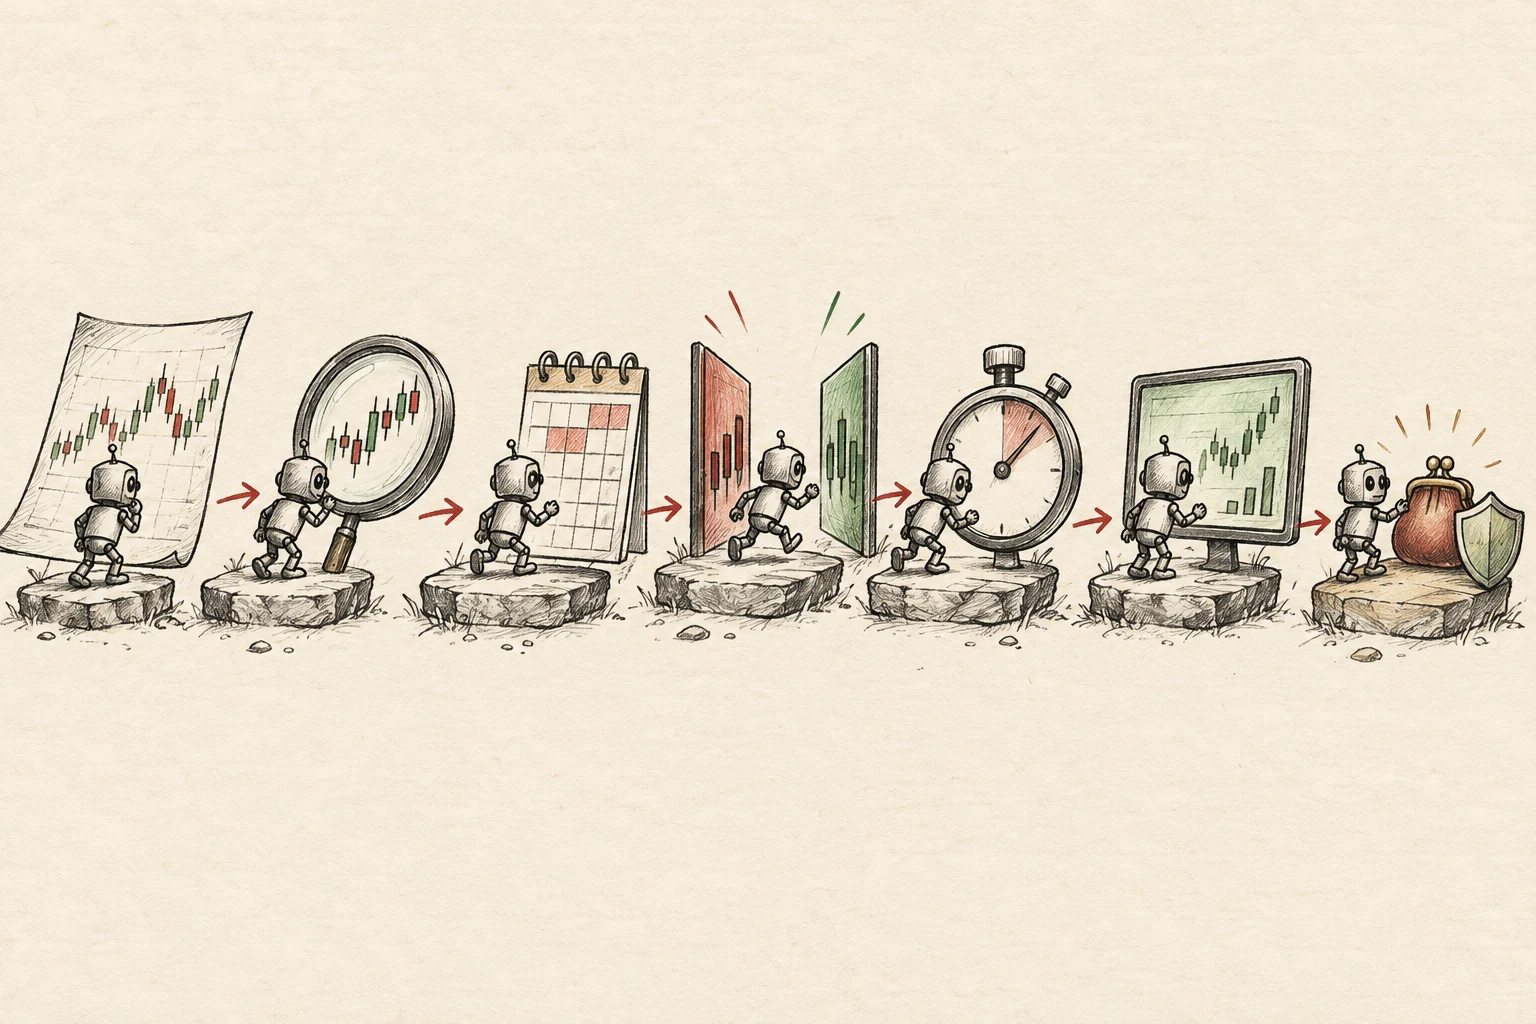
Если свести весь материал к рабочей процедуре, получится такая последовательность.
1. Понять, откуда берётся прибыль
Стратегия должна иметь объяснимую механику.
Не обязательно простую.
Но ответ «нейросеть сама находит лучшие точки» недостаточен для оценки риска.
2. Проверить position sizing
Посмотрите:
- максимальный риск;
- увеличение лота;
- одновременно открытый объём;
- поведение после серии стопов.
Если это непонятно, запускать систему рано.
3. Сделать воспроизводимый backtest
Фиксируем:
- версию робота;
- параметры;
- инструмент;
- брокерские данные;
- период;
- mode;
- комиссию;
- начальный депозит.
Другой человек должен получить сопоставимый результат при тех же настройках.
4. Провести forward test
Параметры больше не меняются.
Проверяем их на следующем участке.
Если forward резко хуже, возвращаемся к разработке стратегии, а не оптимизируем результат задним числом.
5. Ухудшить торговые расходы
Добавляем реалистичный запас по spread, commission, latency и slippage.
Система не должна зависеть от идеального исполнения, которого не будет на каждом ордере.
6. Запустить live/demo forward
Робот работает на новых котировках.
Измеряем уже реальные исполнения и технические ошибки.
7. Только потом дать небольшой реальный капитал
Первый real-период — ещё один тест.
Если реальные сделки систематически отличаются от модели, сначала ищем причину.
Масштабирование идёт после проверки.
Быстрый фильтр робота перед покупкой
Если продавец не показывает хотя бы большую часть пунктов ниже, я бы не спешил платить:
- период теста;
- число сделок;
- максимальную equity drawdown;
- Profit Factor;
- Expected Payoff;
- торговые расходы;
- источник/режим исторических данных;
- отдельный forward;
- размер позиции;
- правила увеличения лота;
- поведение при серии убытков.
Особенно настораживает связка:
очень высокая доходность + почти нет просадки + мало информации о риске.
Она не доказывает мошенничество.
Она просто требует больше проверки, потому что пользователь видит результат, но не видит, какой риск его создал.
Какой робот лучше выбрать
Не тот, у которого выше доходность на скриншоте.
И не тот, где написано AI.
Я бы сначала сравнивал четыре вещи:
воспроизводимость → устойчивость → риск → совместимость с реальным исполнением.
Если робот сделал +50% при equity drawdown 45%, а другой +20% при 8%, цифра +50% сама по себе не делает первый вариант лучше.
Если PF 2,0 держится только на оптимизированном участке, а на forward становится 0,9, цифра 2,0 тоже бесполезна.
Если backtest прекрасный, но средняя прибыль сделки меньше реального spread + commission + slippage, стратегия не доедет до реального счёта в том виде, в котором нарисована история.
По теме: WELTRADE: обзор на форекс брокера
Вот это и стоит проверять до депозита.
Интерактив для страницы
Для обновлённой страницы подходит один инструмент — Калькулятор устойчивости торгового робота.
Пользователь вводит:
- число сделок;
- win rate;
- среднюю прибыльную сделку;
- среднюю убыточную сделку;
- Gross Profit;
- Gross Loss;
- Max Equity Drawdown;
- среднюю комиссию за сделку;
- дополнительный slippage;
- предполагаемое увеличение spread.
Калькулятор показывает:
Математическое ожидание
Pwin × AvgWin − Ploss × AvgLoss
Profit Factor
Gross Profit / Gross Loss
Результат после дополнительных торговых расходов
Expected Payoff − Commission − Slippage Cost − Extra Spread Cost
Требуемую прибыль для восстановления после просадки
Recovery Return = 1 / (1 − Drawdown) − 1
Например, при DD 50%:
1 / 0,5 − 1 = 100%.
Инструмент не должен выдавать вердикт «робот хороший» или «робот плохой». Его задача — показать, сколько запаса остаётся после расходов и какой риск скрывается за исторической доходностью.
Расчёт по статье
Калькулятор устойчивости торгового робота
Показывает ожидание сделки до и после введённых торговых расходов. Он не прогнозирует доходность.
Все суммы вводятся в одной валюте и на одну сделку.
Первичные источники
MetaTrader 5 — Strategy Testing: backtest, forward period, execution delay и настройки символа (metatrader5.com)
MetaTrader 5 — Real and Generated Ticks (metatrader5.com)
MetaTrader 5 — отчёт тестирования и определения Profit Factor, Expected Payoff, Recovery Factor и Drawdown (metatrader5.com)
MetaTrader 5 — Strategy Optimization (metatrader5.com)
MQL5 — разрешения торговли и ACCOUNT_TRADE_EXPERT (MQL5)
MQL5 — Trade Permission для Expert Advisors (MQL5)
Ограничения и допущения
Примеры с win rate 90%, средней прибылью $10, убытком $200, Profit Factor 1,25 и торговыми расходами — собственные расчёты FinanceAnalitics. Они объясняют механику, а не описывают конкретный коммерческий советник.
Универсальных порогов хорошего Profit Factor, Sharpe Ratio, количества сделок или максимальной допустимой просадки нет. Эти показатели зависят от стратегии, частоты торговли, инструмента, плеча и требований владельца капитала.
Backtest, forward test и demo не гарантируют будущую прибыль. Они последовательно убирают часть слабых систем и ошибок моделирования.
Реальные тики брокера ближе к его историческим торговым условиям, но даже они не воспроизводят будущую ликвидность и конкретное исполнение один в один. (metatrader5.com)
Разрешение ACCOUNT_TRADE_EXPERT говорит о техническом разрешении алгоритмической торговли на счёте. Отдельные стратегии могут дополнительно регулироваться условиями конкретного брокера или типа счёта.
