С 1 октября в России меняются правила семейной ипотеки и налогообложения доходов от банковских вкладов. Эти шаги могут усугубить кризис в строительстве, ускорить отток денег из банков и спровоцировать новые экономические проблемы. Разбираемся, почему власти идут на такие риски.
- С 1 октября семейная ипотека становится дороже и строже — это может обвалить спрос на новостройки и усугубить кризис в строительной отрасли, где продажи уже падают на 40% в Москве
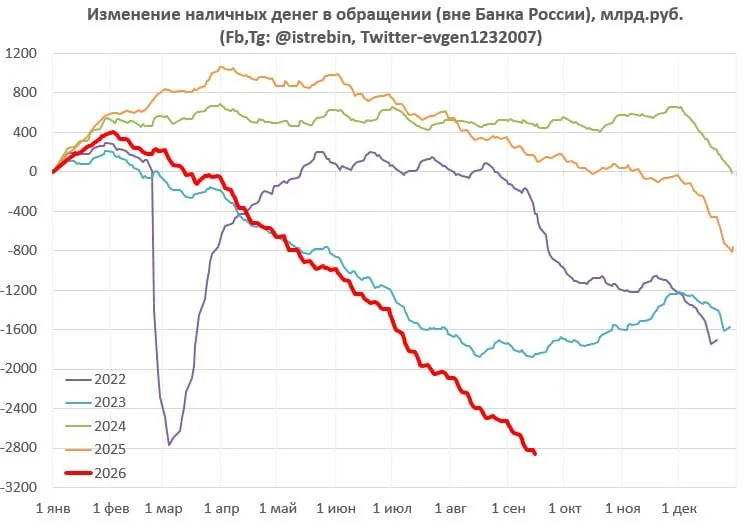
- Налог на проценты по вкладам превращает депозиты в ещё менее выгодный инструмент, ускоряя отток наличности из банков — с начала года выведено уже 2,5 триллиона рублей
- Правительство не решает проблемы, а переносит их из одного сектора в другой, чтобы не отвечать за обвал в своей зоне ответственности
- Экономика уже разъезжается по швам: падение активности в строительстве тянет за собой снижение ВВП, а банки теряют ресурсы для кредитования и госдолга
- Если тенденция сохранится, то риски дефолта по ОФЗ, гиперинфляции или резкого падения ВВП могут стать реальностью уже в ближайшие годы
С 1 октября в России начинают действовать два важных изменения: ужесточаются условия семейной ипотеки, а проценты по банковским вкладам включают в налогооблагаемый доход. На первый взгляд, это стандартные меры регулирования — подтянуть расходы бюджета и снизить нагрузку на рынок недвижимости. Но на фоне уже существующих кризисов в строительстве, оттока денег из банков и замедления экономики эти шаги могут обернуться обвалом целых отраслей. Почему власти идут на такой риск и что это значит для вас?
Семейная ипотека под 6,5% была введена в 2020 году как временная мера поддержки девелоперов во время ковидного кризиса. Тогда спрос на жильё рухнул, и чтобы спасти строительную отрасль, государство субсидировало кредиты. Эффект был очевиден: спрос вырос, но вместе с ним взлетели и цены на недвижимость. Те, кто мог позволить себе кредиты, стали массово покупать инвестиционные квартиры, зарабатывая на перепродаже. Программа стала саморазрушающейся: чем дешевле кредиты, тем выше спрос, а значит, тем дороже жильё. К 2026 году около 60% всех ипотечных средств были льготными, и отмена или ужесточение условий грозит обвалом рынка.
Но проблема не только в ипотеке. Параллельно в строительной отрасли уже давно тлеет кризис: ввод жилья за январь-август упал на 14%, продажи новостроек в Москве — на 41%, а уровень долговой нагрузки вырос до 11 триллионов рублей, хотя на эскроу-счетах лежит всего 7,5 триллиона. Это значит, что банки выдают кредиты, которых у них нет в резерве. Если спрос на ипотеку упадёт ещё сильнее, девелоперы останутся без денег на строительство, а банки — без возможности выдавать новые кредиты.
Почему власти ужесточают ипотеку, зная о кризисе в строительстве?
Очевидно, что новые правила ипотеки и налог на проценты по вкладам — это не попытка решить проблемы, а попытка перенести их в другие секторы. Правительство не может позволить себе дефолт по госдолгу, поэтому оно старается сократить расходы и увеличить доходы бюджета. Но при этом оно не хочет отвечать за обвал в той или иной отрасли. Например, если рухнет строительство, за это отвечает Минстрой, если банки потеряют ликвидность — ЦБ, если ВВП упадёт — Минэкономразвития. Таким образом, каждый ведомство пытается свалить ответственность на другое.
Но проблема в том, что экономика уже разъезжается по швам. Падение активности в строительстве тянет за собой снижение ВВП, а банки теряют ресурсы не только для кредитования, но и для финансирования государственного долга. Летом уже было видно, как правительство не смогло продать ОФЗ, и пришлось печатать флоатеры — инструменты, которые обычно используются в кризисные моменты. Это не случайность, а следствие того, что банки и население перестали доверять системе.
Что будет с вашими деньгами: почему отток наличности из банков только ускорится
С начала года из банков выведено рекордные 2,5 триллиона рублей наличными. Причины разные: от перебоев с интернетом до массового ухода бизнеса в тень из-за повышения налогов. Но теперь, с включением процентов по вкладам в налогооблагаемый доход, депозиты становятся ещё менее выгодными. Если раньше банки предлагали до 10-15% годовых, то теперь часть этих процентов уйдёт в налог. Это значит, что люди будут ещё активнее искать альтернативы — золото, валюту или просто хранить деньги дома.
Но если население и бизнес продолжат выводить деньги из банковской системы, то у финансовых институтов просто не останется ресурсов для выдачи кредитов. А без кредитов не будет ни строительства, ни развития бизнеса, ни роста экономики. Банки уже сейчас испытывают дефицит ликвидности, а если отток продолжится, то риск банкротств может вырасти.
Какие сценарии возможны: от дефолта по ОФЗ до гиперинфляции
Если тенденция сохранится, то через 1-2 года могут проявиться серьёзные риски. Например, правительство может не справиться с выплатой по облигациям федерального займа (ОФЗ), что приведёт к дефолту. Или Центральный банк столкнётся с гиперинфляцией, если начнёт печатать деньги для покрытия дефицита. Ещё один вариант — резкое падение ВВП, если кризис в строительстве и банковском секторе перекинется на другие отрасли.
Но самое опасное в том, что эти сценарии не исключают друг друга. Если банки потеряют доверие, население начнёт массово снимать деньги, а бизнес перестанет инвестировать, то экономика может войти в спираль кризиса, из которой будет сложно выйти. Правительство уже не может позволить себе большие стимулирующие программы, как в 2020 году, потому что бюджет и так перегружен.
Что может помешать худшему сценарию?
Единственное, что может остановить обвал, — это резкое изменение политики. Например, если власти поймут, что ужесточение ипотеки и налогов на проценты по вкладам приводит к ещё большему кризису, и вернутся к более мягким мерам. Или если ЦБ начнёт активно поддерживать банки, чтобы они не потеряли ликвидность. Но пока нет никаких признаков того, что курс изменится.
Другой вариант — если население и бизнес найдут альтернативные способы сохранения денег, которые не будут так сильно бить по банковской системе. Например, если люди начнут массово покупать золото или валюту, то отток из банков может замедлиться. Но это тоже не решит проблему долговой нагрузки и кризиса в строительстве.
Самый важный сигнал, на который стоит обратить внимание, — это динамика продаж новостроек и уровень долговой нагрузки банков. Если спрос на ипотеку продолжит падать, а банки не смогут покрыть свои обязательства, то кризис в строительстве перекинется на всю экономику. А если отток денег из банков ускорится, то риск дефолта по ОФЗ или гиперинфляции вырастет в разы.
Пока власти продолжают играть в «горячую картошку», перенося проблемы из одного сектора в другой, но рано или поздно кто-то должен будет отвечать за последствия. Вопрос только в том, когда это произойдёт и насколько болезненно.